- Зачем менять окна и почему кредит — реальная опция?
- Когда имеет смысл брать окна в кредит
- Виды кредитных и беспроцентных предложений
- Как сравнивать кредитные предложения
- Какие условия в договоре нужно проверять обязательно
- Скрытые расходы, о которых часто забывают
- Как снизить переплату и получить лучшие условия
- Что должен содержать акт приёмки работ
- Процесс покупки: шаг за шагом
- Частые ошибки покупателей и как их избежать
- Мой опыт: как я брал окна в кредит и что понял
- Какие документы обычно требуют при оформлении
- Короткие советы перед покупкой
Замена окон — решение, которое одновременно улучшает комфорт и несёт финансовую нагрузку. Когда средств сразу нет, многие рассматривают покупку в кредит как рабочий путь: установить новые стеклопакеты сегодня и платить по частям. В этой статье я подробно расскажу о доступных финансовых схемах, о том, как сравнивать предложения и на что обращать внимание в договоре, чтобы выбор не обернулся лишними расходами.
Материал полезен и тем, кто планирует замену в ближайшие месяцы, и тем, кто только собирает информацию. Я приведу практические примеры расчётов, подскажу, какие вопросы задавать продавцу и банку, и поделюсь собственным опытом — что у меня получилось, а что стоило бы сделать иначе.
Зачем менять окна и почему кредит — реальная опция?
Пластиковые окна меняют сразу несколько параметров квартиры: теплоизоляцию, шумозащиту, внешний вид и удобство эксплуатации. Если старые рамы продуют, а счёт за отопление растёт, инвестиция окупается не только эстетически, но и экономически со временем.
Кредит или рассрочка позволяют распределить нагрузку на несколько месяцев или лет, не откладывая работу до лучших времён. Это полезно при срочной необходимости — трещина в стекле, проблемы с фурнитурой, планы по ремонту, когда откладывать нельзя.
Когда имеет смысл брать окна в кредит
Есть несколько типичных ситуаций, в которых оформление займа оправдано. Первая — если замена окон улучшит энергоэффективность жилья и даст ощутимую экономию на отоплении в ближайшие сезоны.
Вторая — если срок проведения ремонта снаружи ограничен (например, по графику управления домом), и нужно сделать работу немедленно. Третья — когда продавец предлагает выгодные условия рассрочки, и общая переплата минимальна.
Виды кредитных и беспроцентных предложений
На рынке обычно встречаются четыре основных формата покупки в рассрочку или кредит: банковский потребительский кредит, кредитная карта, рассрочка от магазина или производителя и целевые программы по улучшению жилья. У каждого формата своя логика и подводные камни.
Банковский кредит даёт предсказуемость: вы знаете процентную ставку и график платежей. Рассрочка от производителя может не подразумевать процентов, но часто имеет скрытые комиссии или более высокую цену продукции.
Банковский потребительский кредит — плюсы и минусы
Этот вариант подойдёт, если вы хотите фиксированный график платежей и готовы предоставить минимум документов. Ставки зависят от банка, вашей кредитной истории и суммы; часто они выше, чем при ипотеке, но ниже, чем при оформлении через POS-кредит в магазине.
Преимущества: быстрый расчёт, возможность господдержки редко применяется, но стандартные условия понятны. Недостатки: процентная ставка и возможные комиссии за обслуживание, требования по страховке в некоторых банках.
Рассрочка от продавца — что скрывается за словом «0 процентов»
Рассрочка без процентов рекламируется часто: производитель или салон делит сумму на равные части. На первый взгляд это выгоднее кредита, но важно изучить договор до конца. Иногда цена товара уже включает компенсацию «нулевой» рассрочки, либо при несвоевременной оплате начисляются штрафы.
Проверяйте наличие первоначального взноса, дополнительные сервисные платные услуги и условия установки. Бывают случаи, когда рассрочка оказывается ограниченной по ассортименту или доступна только при покупке дополнительных опций.
Кредитные карты и POS-кредиты
Кредитная карта удобна тем, что даёт гибкость: вы можете погасить задолженность раньше и сэкономить на процентах при акциях «льготный период». Но если пропустить платеж, ставка по карте будет высокой, и переплата быстро возрастёт.
POS-кредиты в точках продажи оформляются на месте и часто кажутся простыми. Проверяйте документы: бывают завышенные проценты и комиссии за оформление, а также навязываемые дополнительные услуги.
Как сравнивать кредитные предложения
Самый простой совет — смотреть на итоговую переплату, а не только на процентную ставку. Для этого сложите все платежи, комиссию за оформление, страховку и другие сборы, и сравните с начальной суммой. Эффективная процентная ставка (APR) даст лучшее представление, чем номинальная.
Обратите внимание на срок кредита и размер ежемесячного платежа: длинный срок уменьшает платёж, но часто увеличивает общую переплату. И наоборот — короткий срок требует больших ежемесячных затрат, но переплата будет меньше.
Иллюстрация: ориентировочные ежемесячные платежи
Ниже таблица даёт представление о том, какие ежемесячные платежи можно ожидать при разных суммах и ставках. Цифры приближённые и служат лишь для сравнения вариантов.
| Сумма | Срок | Ставка 12% годовых | Ставка 20% годовых |
|---|---|---|---|
| 50 000 ₽ | 12 мес. | 4 437 ₽/мес. | 4 630 ₽/мес. |
| 50 000 ₽ | 24 мес. | 2 355 ₽/мес. | 2 548 ₽/мес. |
| 50 000 ₽ | 36 мес. | 1 662 ₽/мес. | 1 859 ₽/мес. |
| 100 000 ₽ | 12 мес. | 8 874 ₽/мес. | 9 259 ₽/мес. |
| 100 000 ₽ | 24 мес. | 4 709 ₽/мес. | 5 095 ₽/мес. |
| 100 000 ₽ | 36 мес. | 3 324 ₽/мес. | 3 718 ₽/мес. |
Эти значения вычислены по аннуитетной схеме и демонстрируют, как влияет ставка и срок на размер платежа. В реальном предложении могут быть ещё комиссии или первоначальный взнос, учитывайте их при расчёте.
Какие условия в договоре нужно проверять обязательно
Договора на установку и кредит всегда читают невнимательно, а зря. Внимательно проверьте сроки изготовления, фиксирована ли цена, кто платит за доставку и демонтаж старых рам. Наличие акта приёма-сдачи — ключевой документ при споре.
Убедитесь в гарантийных обязательствах: срок гарантии на окно, на фурнитуру и на монтаж. Часто гарантия на стеклопакет и гарантия на установку различаются. Изучите условия сервисного обслуживания и порядок обращения при рекламации.
Скрытые расходы, о которых часто забывают
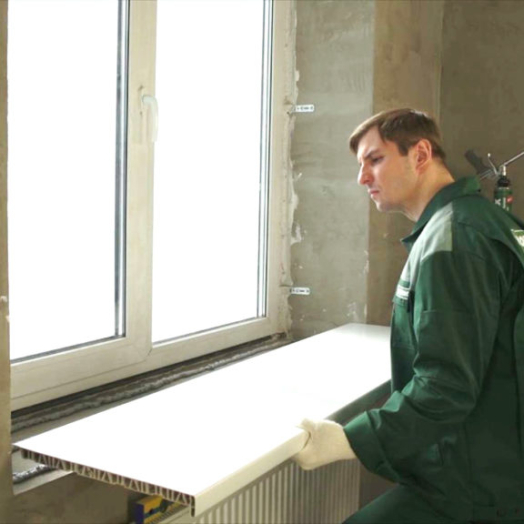
При расчёте бюджета учитывайте стоимость демонтажа старых рам, возможные работы по утеплению откосов, отклонение трубы или батареи, которые могут потребовать дополнительных услуг. Эти позиции не всегда включены в базовую стоимость окна.
Ещё одна статья расходов — вывоз отходов и уборка места установки. Некоторые компании делают это бесплатно, другие — за отдельную плату. Заранее уточните, включена ли установка «под ключ».
Как снизить переплату и получить лучшие условия
Переговоры с продавцом работают: часто можно снизить цену на комплект или включить бесплатный монтаж. Магазины заинтересованы закрыть сделку и готовы уступать в цене, особенно в межсезонье.
Используйте акции банков: если у вас есть зарплатная карта или вы давно клиент банка, можно рассчитывать на сниженные ставки или специальные предложения. Сравните минимум три-четыре варианта прежде чем подписать договор.
Конкретные приёмы экономии
- Просите скидку при оплате наличными — иногда можно договориться о снижении стартовой цены.
- Сравнивайте комплектующие: не всегда самая дорогая фурнитура нужна для квартиры на среднем этаже.
- Ищите сезонные распродажи и промокоды на сайте производителя.
- Если хотите рассрочку, спросите о варианте «0%» от производителя и проверьте итоговую цену в сравнении с банковским кредитом.
Эти простые шаги позволят заметно снизить итоговую сумму и сделать покупку более выгодной.
Что должен содержать акт приёмки работ
Акт приёмки — документ, защищающий и покупателя, и исполнителя. В нём должны быть указаны: список установленных элементов, размеры и серия стеклопакетов, признаки контрольной проверки функционирования фурнитуры, дата и подписи сторон.
Если вы обнаружили дефекты, укажите их в акте и сфотографируйте. Без фиксирования проблем в приёмной документе доказать их существование будет сложнее в случае спора.
Процесс покупки: шаг за шагом
Сначала выбирайте производителя и модель окна, оценивайте предложения по цене и условиям кредитования. После этого закажите замеры: аккуратно снятые габариты решают большинство проблем при установке.
Дальше обычно следует заключение договора, внесение предварительного платежа (если предусмотрено), изготовление и монтаж. После установки примите работы, подпишите акт и начинайте погашать кредит по графику.
Частые ошибки покупателей и как их избежать
Ошибка 1: ориентироваться лишь на самую низкую цену. На рынке часто скрыты условия, которые делают «дешёвые» окна дороже в итоге. Ошибка 2: не проверять наличие сертификатов и гарантий — это может привести к проблемам с качеством.
Ошибка 3: подписывать договор кредитования, не изучив условия досрочного погашения. Иногда банки берут комиссию за преждевременное закрытие кредита — это важно знать заранее.
Мой опыт: как я брал окна в кредит и что понял
Последняя замена окон у меня прошла три года назад, и я оформил покупку с частичной оплатой и рассрочкой от производителя. Сначала меня привлёк нулевой процент, но итоговая цена оказалась чуть выше рыночной при оплате наличными.
Я сохранил документ, где были подробно расписаны сроки установки и гарантия. На момент установки выявился дефект одного стеклопакета — поставщик оперативно заменил деталь по гарантии, и мы избежали споров благодаря акту приёмки и фотографиям.
Главный вывод — не гнаться за рекламой. Лучше сравнить итоговую сумму и внимательно читать договор. Немного времени, потраченного на проверку, окупилось спокойствием и отсутствием неожиданностей позже.
Какие документы обычно требуют при оформлении
Минимальный набор документов: паспорт, заявление на кредит, ИНН или СНИЛС по требованию банка, справка о доходах (не всегда). Для рассрочки у магазина иногда хватает только паспорта и контактных данных.
Для некоторых льготных программ или при больших суммах могут потребоваться дополнительные подтверждения дохода и поручители. Уточняйте список заранее, чтобы не терять время при оформлении.
Короткие советы перед покупкой
Не спешите с выбором при первом посещении салона. Сравните как минимум три предложения, включая банковские кредиты и рассрочки от производителя. Это позволит увидеть реальную разницу в цене и условиях.
Фиксируйте всё письменно: устные обещания сотрудники должны подтвердить в договоре. Фото и электронная переписка облегчат решение споров в случае непредвиденных ситуаций.
Покупка новых окон — это не только улучшение внешнего вида квартиры, но и инвестиция в комфорт и экономию на энергетических расходах. Если вы выбираете вариант в кредит, отнеситесь к выбору продукта и финансовой схемы ответственно: ясно понимайте итоговую сумму, условия гарантий и порядок приёма работ. Немного внимания к деталям сейчас сбережёт деньги и нервы в будущем.